Sem alíquota, sem Seletivo e sem data para o split: como planejar a Reforma Tributária agora
Atualizado: há 6 dias
Texto de 8 de outubro de 2026. Será atualizado quando o Senado fixar a alíquota de referência da CBS para 2027 e quando for aprovada a lei das alíquotas do Imposto Seletivo.
Em 1 minuto: as regras da Reforma Tributária estão quase todas escritas. Faltam os números: a alíquota da CBS para 2027, que o Senado deve fixar até 15 de dezembro, as alíquotas do Imposto Seletivo, que dependem de uma lei ainda sem projeto, e as alíquotas de cada estado e município, que só chegam em 2029. Falta também o calendário do split payment. O split não aumenta o imposto: encurta o prazo para pagá-lo. E há o debate político sobre rever partes da reforma, que só muda alguma coisa se virar lei. Quem monta
cenários agora decide melhor do que quem espera.

Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
Sumário
Dois tributos no lugar de cinco
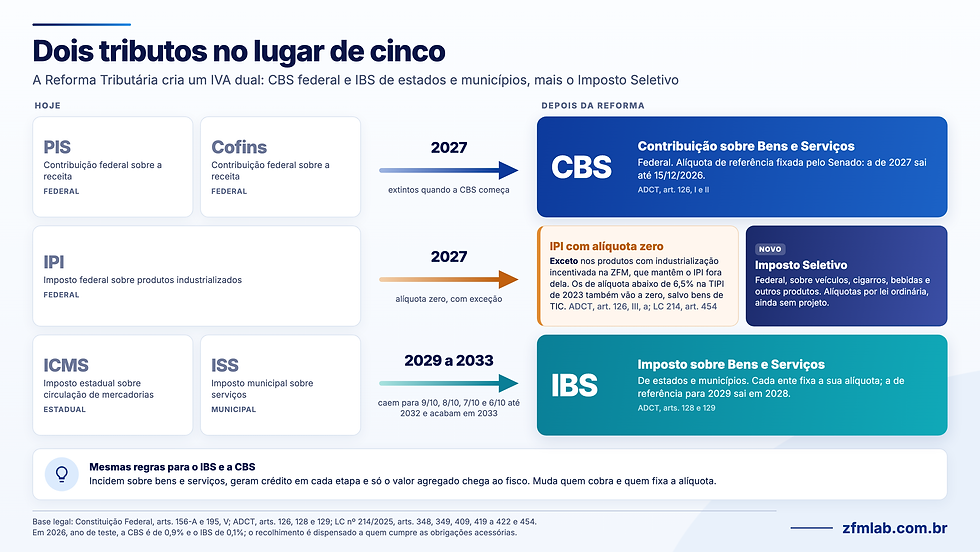
A Reforma Tributária troca os tributos sobre o consumo por um IVA dual, com uma parte federal e outra de estados e municípios. A parte federal é a CBS, a Contribuição sobre Bens e Serviços. Ela substitui o PIS e a Cofins a partir de 2027 (ADCT, art. 126, I e II).
A parte de estados e municípios é o IBS, o Imposto sobre Bens e Serviços. Ele substitui o ICMS e o ISS aos poucos. De 2029 a 2032, as alíquotas do ICMS e do ISS caem para 9/10, 8/10, 7/10 e 6/10 das atuais (ADCT, art. 128). Em 2033, os dois impostos deixam de existir (ADCT, art. 129).
O IPI passa a ter alíquota zero em 2027, com uma exceção que interessa diretamente a Manaus: os produtos que têm industrialização incentivada na Zona Franca continuam com IPI fora dela (ADCT, art. 126, III, a). A exceção tem limites. Também vão a zero os produtos com alíquota abaixo de 6,5% na TIPI de 31 de dezembro de 2023 que foram industrializados na ZFM em 2024 ou tiveram projeto aprovado pela Suframa a partir de 2022, salvo os bens de tecnologia da informação e comunicação (LC nº 214/2025, art. 454). O Executivo vai divulgar a lista dos produtos com IPI zero (art. 454, § 3º). É assim que a reforma preserva parte do diferencial da ZFM. Quando se lê que “o IPI acaba”, vale lembrar que, para quem produz em Manaus ou concorre com quem produz, essa não é a história inteira.
Completa o quadro o Imposto Seletivo, um tributo federal novo, já instituído pela LC nº 214/2025 e previsto para ser cobrado a partir de 2027 sobre produtos como veículos, cigarros e bebidas (ADCT, art. 126, I, b). As suas alíquotas ainda dependem de lei.
Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
O IBS e a CBS seguem as mesmas regras: incidem sobre bens e serviços, geram crédito em cada etapa e só o valor agregado acaba pago ao fisco. A diferença está em quem cobra e em quem fixa a alíquota.
O que já está definido
Boa parte do que a empresa precisa para planejar já está na lei. A Lei Complementar nº 214/2025, com as alterações da Lei Complementar nº 227/2026, o regulamento do IBS (Resolução CGIBS nº 6/2026) e o regulamento da CBS (Decreto nº 12.955/2026) definem como os tributos funcionam.
As alíquotas da transição estão fixadas:
em 2026, ano de teste, a CBS é de 0,9% e o IBS de 0,1% (arts. 346 e 343). O recolhimento é dispensado para quem cumpre as obrigações acessórias, e o PIS e a Cofins continuam devidos por inteiro (art. 348, §§ 1º e 2º). Quem recolhe compensa o valor com o PIS e a Cofins ou com outros tributos federais, ou pede ressarcimento (art. 348, I e II). As alíquotas de teste não se aplicam às operações dos optantes pelo Simples Nacional (art. 348, III, c);
em 2027 e 2028, o IBS é de 0,05% estadual e 0,05% municipal (art. 344), e a CBS é a alíquota de referência menos 0,1 ponto percentual (art. 347).
A mecânica do crédito também está definida. A empresa no regime regular credita o IBS e a CBS pagos nas compras, desde que o débito do fornecedor tenha sido extinto (art. 47). O pedido de ressarcimento do saldo credor deve ser analisado em até 30, 60 ou 180 dias, conforme o perfil do contribuinte (art. 39, § 3º). São prazos para analisar o pedido, não para pagar: se o fisco não se manifestar, o valor é ressarcido nos 15 dias seguintes, e uma fiscalização iniciada antes do fim do prazo suspende a contagem (art. 39, §§ 4º e 5º).
E o split payment, de que falamos adiante, já tem suas regras escritas nos arts. 31 a 36. A regulamentação setorial também avança: a metodologia de cálculo das alíquotas de IBS e CBS dos combustíveis foi aprovada pela Portaria Conjunta MF/CGIBS nº 14/2026.
Os artigos citados sem outra indicação são da LC nº 214/2025.
O que ainda falta definir, e quando
A alíquota da CBS sai em dezembro
A alíquota de referência da CBS é fixada pelo Senado, a partir de cálculos do Tribunal de Contas da União, feitos sobre uma proposta do Executivo (art. 349). A lei prevê proposta ao TCU até 31 de julho, cálculos ao Senado até 15 de setembro e fixação até 31 de outubro. Para 2026, esses prazos foram prorrogados em 45 dias (art. 353, § 2º). O calendário ficou assim:
14 de setembro de 2026: prazo para a Receita Federal enviar a proposta de cálculo ao TCU;
até 30 de outubro: o TCU envia os cálculos ao Senado;
até 15 de dezembro: o Senado fixa a alíquota de referência da CBS para 2027.
A metodologia desse cálculo não está em aberto: foi homologada pelo TCU em 2025. Em aberto está o número.
A lei prevê ainda um mecanismo provisório: se o prazo de fixação ultrapassar 22 de dezembro, valem as alíquotas calculadas pelo TCU até que a do Senado entre em vigor (art. 349, § 2º). Em 2026, porém, o prazo legal termina antes, em 15 de dezembro. Lida ao pé da letra, a regra trata do prazo, e não de um atraso do Senado, e a lei não diz expressamente o que acontece se a alíquota não for fixada até lá. É mais um motivo para acompanhar o calendário de perto.

Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
O Imposto Seletivo existe, mas ainda não tem alíquotas
O Imposto Seletivo já foi instituído pela LC nº 214/2025, que definiu fato gerador, contribuintes e produtos alcançados (arts. 409 a 438). O que falta são as alíquotas, que serão estabelecidas em lei ordinária (arts. 419 a 422; CF, art. 153, § 6º, VI). O projeto dessa lei ainda não foi enviado ao Congresso, e sem alíquota não há o que cobrar. A data também pesa: a lei precisa respeitar as regras de anterioridade da Constituição (art. 150, III, b e c), e quanto mais tarde for publicada, mais tarde o Seletivo poderá ser cobrado.
O problema vai além dos setores atingidos. A alíquota de referência da CBS para 2027 é calculada para que a receita da CBS, somada à do Seletivo e à do IPI que continua existindo, reponha a receita dos tributos federais substituídos (art. 353, I a III). Quanto maior o Seletivo, menor a CBS, e vice-versa. Sem a lei do Seletivo, o número da CBS fica mais difícil de prever.
O IBS só tem número em 2028
A alíquota de referência do IBS para 2029 será fixada pelo Senado em 2028 (art. 349, II). Cada estado e cada município fixa a própria alíquota por lei; sem essa lei, vale a de referência (art. 14, § 3º). Até lá, o IBS de 2027 e 2028 é de 0,1%, com efeito pequeno no caixa.
Os 26,5%: uma trava sobre as exceções, não sobre a alíquota
O número de 26,5% aparece com frequência como se fosse o limite da soma de IBS e CBS. A lei prevê uma trava ligada a esse número, mas ela funciona de outro modo.
Com os dados de 2030, o Executivo e o Comitê Gestor do IBS farão a primeira avaliação dos regimes diferenciados e específicos, da cesta básica, da devolução personalizada e dos regimes aduaneiros especiais. Nessa avaliação, serão estimadas as alíquotas de referência de IBS e CBS para 2033 (art. 475, §§ 9º e 10). Se a soma passar de 26,5%, o Executivo deve enviar ao Congresso, em até 90 dias, um projeto de lei complementar para trazê-la a 26,5% ou menos (art. 475, §§ 11 e 12).
Três pontos limitam o alcance dessa trava:
é uma obrigação de propor, não um corte automático. A alíquota só cai se o Congresso aprovar o projeto;
o caminho previsto é rever o alcance das exceções (art. 475, § 12, III). Para a alíquota padrão cair, algum setor passa a pagar mais;
o prazo é longo: a avaliação usa dados de 2030, o projeto vai ao Congresso até março de 2031 e as mudanças valem a partir de 2032.
As travas automáticas são outras, e limitam a arrecadação, não a alíquota. A alíquota de referência da CBS de 2030 será reduzida se a receita da União com a CBS e o Imposto Seletivo em 2027 e 2028, em proporção do PIB, passar da média de 2012 a 2021 dos tributos que eles substituem (arts. 367 e 368). Em 2035, a mesma regra vale para o IBS e a CBS somados, comparados também ao ICMS e ao ISS (art. 369). A redução é fixada pelo Senado e não gera cobrança nem restituição de anos anteriores.
Para quem está em Manaus, um detalhe: o regime da Zona Franca e das Áreas de Livre Comércio não está entre as políticas avaliadas pelo art. 475. O diferencial da ZFM tem proteção própria na Constituição (ADCT, art. 92-B).
Para o planejamento, a conclusão é: 26,5% não é um limite seguro para o cenário alto.
Alíquota de referência não é a alíquota que cada empresa paga
A alíquota de referência é a padrão. Muitas operações pagam menos: a cesta básica nacional tem alíquota zero (art. 125), os serviços de profissões intelectuais regulamentadas têm redução de 30% (art. 127), educação, saúde e outros setores têm redução de 60% (art. 128), e as operações com imóveis têm redução de 50% (art. 261). Na ZFM, várias operações têm alíquota zero ou crédito presumido.
Por isso, comparar a alíquota de referência brasileira com o IVA de outros países engana nos dois sentidos. Ela é mais alta que a média de muitos países porque concentra a carga nas operações sem redução. E a alíquota média efetiva é mais baixa que a de referência porque as reduções puxam a média para baixo. O que importa para cada empresa é a alíquota das suas operações.
Split payment: o que muda no caixa
O split payment é o recolhimento do IBS e da CBS no momento em que o pagamento é liquidado. A instituição de pagamento separa o valor do tributo e o envia diretamente ao fisco, antes de repassar o restante à empresa (art. 31).
Hoje, a empresa recebe o preço com o imposto embutido, apura no fim do mês e recolhe no mês seguinte. Nesse intervalo, o dinheiro do imposto fica no caixa. O split elimina esse prazo. O imposto continua o mesmo; o que muda é quando ele sai.
No procedimento padrão, a retenção tende a ser o imposto líquido
No procedimento padrão, fica retida a diferença entre o débito destacado na nota e a parte desse débito que já foi extinta (art. 32, § 3º). Uma das formas de extinguir o débito é a compensação com créditos (art. 27, I). Não basta a empresa ter créditos na escrita: eles precisam já ter sido imputados ao débito daquela venda.
Um exemplo com uma alíquota hipotética de 26,5%: uma loja compra mercadoria por R$ 1.000 e a revende por R$ 1.400, valores antes do IBS e da CBS, que são calculados por fora (art. 12, § 2º, I). O débito da venda é de R$ 371,00, e o crédito da compra, de R$ 265,00. Se o crédito já estiver imputado ao débito quando o pagamento for liquidado, ficam retidos R$ 106,00, não R$ 371,00. A ordem dessa imputação ainda depende do regulamento (art. 27, parágrafo único, I). Se o crédito não estiver imputado, a retenção é maior, e o crédito fica para abater outros débitos na apuração ou para ser ressarcido.
A perda de prazo é real e, no padrão, tende a incidir sobre o imposto líquido.

Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
Quem compra passa a ter o crédito no pagamento
Do outro lado da operação, o split ajuda. O crédito do comprador depende da extinção do débito do fornecedor (art. 47). Essa exigência só fica dispensada enquanto não estiverem implantados nem o split nem o recolhimento pelo próprio adquirente (art. 48). No procedimento padrão, o recolhimento na liquidação extingue o débito correspondente e, atendidas as demais condições, permite ao comprador apropriar o crédito, sem depender de um recolhimento posterior do fornecedor. Como toda empresa compra e vende, parte do efeito sobre o caixa se compensa.
O prazo perdido depende do meio de pagamento
A retenção acontece na data da liquidação financeira, e na venda parcelada é feita proporcionalmente em cada parcela (art. 34, I e II). No cartão de crédito, o lojista já recebe semanas depois da venda, e o tributo sai nesse mesmo dia. No Pix e no débito, que liquidam no mesmo dia ou no seguinte, o prazo perdido é maior.
Onde o risco é real
Procedimento simplificado. É opcional, mas pode ser imposto nas vendas a quem não é contribuinte do regime regular enquanto o padrão não estiver funcionando bem (art. 33, § 6º). Nele, a retenção é um percentual fixo, que "não guardará relação" com o débito real da operação (art. 33, § 2º, III). O que sobrar só volta em até três dias úteis depois de encerrada a apuração (art. 33, § 4º), e o comprador não credita o valor retido (art. 33, § 7º). Se o percentual ficar acima do imposto líquido, o caixa fica preso.
Antecipação de recebíveis. Antecipar não muda a retenção (art. 34, III). Quem antecipava o valor bruto das vendas no cartão passa a antecipar só o líquido.
Falha na consulta. Se a instituição de pagamento não conseguir consultar o sistema, retém o débito inteiro, e o excesso é devolvido em até três dias úteis (art. 32, § 4º).
Primeira onda no varejo. Nas vendas a quem não é contribuinte do regime regular, o split deve entrar em funcionamento ao mesmo tempo em todos os meios de pagamento mais usados no varejo (art. 35, §§ 1º e 3º). É o setor de margem mais apertada.
E os pequenos negócios?
A lei não exclui os pequenos negócios do split. Para o optante do Simples Nacional, os débitos de IBS e CBS "poderão" ser extintos pelo split (LC nº 123/2006, art. 21, § 3º-A). E a implantação será gradual, por ato conjunto da Receita Federal e do Comitê Gestor do IBS, que pode prever hipóteses em que o split será facultativo (art. 35, § 2º). Esse ato ainda não foi publicado. A parte técnica avança: além do manual de integração (Ato Conjunto RFB/CGIBS nº 2/2026), já saiu o Manual de Operações do split, e a Receita Federal anunciou testes de integração com as instituições de pagamento a partir de 15 de outubro de 2026, em ambiente controlado, sem retenção em operações reais.
O que muda para quem atrasava imposto
Há empresas que financiam o capital de giro deixando de recolher tributos e parcelando a dívida depois. O split reduz essa possibilidade na parte retida. Para quem recolhe em dia, isso tem um lado positivo: diminui a concorrência de quem financia o preço com imposto não pago. A empresa continua responsável pelo saldo que não for retido (art. 34, IV).
Na ZFM
A CBS é zero nas vendas feitas por empresa estabelecida na Zona Franca, com bem material de origem nacional ou serviço prestado fisicamente, para pessoa física ou jurídica dentro da área (art. 451). Com pouco débito destacado, há pouco a reter no procedimento padrão. O ponto a acompanhar é o percentual do procedimento simplificado. A lei permite diferenciá-lo por setor ou por contribuinte (art. 33, § 2º, II), mas ainda não se sabe se ele vai refletir as alíquotas zero da ZFM. Para o optante do Simples Nacional que recolhe pelo DAS, a conta é outra: na nossa leitura, a CBS zero da venda não reduz o DAS, que segue as regras próprias da LC nº 123/2006.
A incerteza política: o que cada mudança exigiria
A reforma voltou ao debate público, com propostas de rever a alíquota, o split payment e até a estrutura do novo sistema. Para a empresa, a pergunta prática é qual instrumento cada mudança exigiria. Enquanto nada for aprovado, o calendário da lei continua valendo.
Mudança em debate | O que seria necessário |
Valor da alíquota da CBS | Resolução do Senado, a partir dos cálculos do TCU (art. 349) |
Alíquotas do Imposto Seletivo | Lei ordinária (arts. 419 a 422) |
Fim ou mudança do split payment | Lei complementar; a Constituição apenas autoriza o mecanismo (CF, art. 156-A, § 5º, II, b) |
Reduções de alíquota e regimes diferenciados | Lei complementar, nos limites da Constituição; a revisão periódica já está prevista (art. 475) |
Estrutura do IVA dual, cronograma da transição e diferencial da ZFM | Emenda constitucional (CF, arts. 156-A e 195, V; ADCT, arts. 92-B e 125 a 133) |
Adiar decisões à espera de uma mudança também é uma aposta. A forma mais segura de planejar é partir da lei vigente e testar cenários.
Os efeitos sobre a carga, o capital de giro e as decisões
Carga tributária. A alíquota de referência é calculada para manter a arrecadação dos tributos substituídos (ADCT, art. 130). A incerteza maior não está no total, e sim em como a carga se distribui entre os setores. Quem hoje paga pouco ICMS ou ISS pode pagar mais, e o contrário também acontece.
Na ZFM, a alíquota pesa de dois modos:
a CBS zero nas vendas dentro da Zona Franca vale mais quanto maior for a alíquota da CBS. Um número alto em dezembro aumenta o diferencial de quem vende em Manaus;
no comércio, o crédito presumido de IBS de 7,5% ou 13,5% é um percentual da compra e não depende da alíquota. O que depende dela é o espaço para usar esse crédito, como mostramos no post A nova vantagem competitiva do comércio da Zona Franca de Manaus.
Os 7,5% e 13,5% valem a partir de 2033. De 2029 a 2032, os percentuais são reduzidos na mesma proporção do ICMS e do ISS (art. 474):
Ano | Sul e Sudeste, exceto ES | Norte, Nordeste, Centro-Oeste e ES |
2029 | 6,75% | 12,15% |
2030 | 6,00% | 10,80% |
2031 | 5,25% | 9,45% |
2032 | 4,50% | 8,10% |
A partir de 2033 | 7,50% | 13,50% |
Capital de giro. Além do split, pesam:
o prazo até a empresa usar o crédito das compras;
o saldo credor nas vendas com alíquota zero, como as destinadas às Áreas de Livre Comércio, que só volta com o ressarcimento;
o crédito presumido de IBS da ZFM entre 2029 e 2032. Mesmo reduzido pelo art. 474, ele tende a superar o débito, porque a alíquota do IBS nesses anos ainda é uma fração da final. Quanto sobra depende da origem das mercadorias, do volume de compras e das vendas tributadas. O saldo não é ressarcido em dinheiro, só abate o IBS devido pela própria empresa e tem prazo de cinco anos para ser usado (art. 452).
Decisões. Três decisões já sentem a indefinição:
contratos longos, que precisam de cláusula de revisão de preço para a mudança de tributos;
a opção entre o Simples Nacional e o regime regular do IBS e da CBS, que muda a forma de gerar crédito para os clientes;
onde manter o estoque e por onde vender, que na ZFM mudam o resultado da conta.
O que dá para fazer agora
Montar três cenários de alíquota. Um baixo, um central e um alto, para IBS e CBS. A decisão que se sustenta nos três é mais segura do que a que depende de um número só.
Medir o prazo médio de uso do crédito. Quanto tempo leva entre pagar o fornecedor e abater o crédito na apuração? É esse prazo que define o custo de capital de giro.
Mapear os meios de pagamento por canal. Quanto das vendas entra por Pix, débito, crédito e boleto, e quanto é antecipado. Isso mostra onde o split pesa.
Revisar contratos. Prazos longos e preços fixos precisam prever a troca de tributos.
Decidir o regime de 2027 no Simples Nacional. A opção pelo Simples para 2027 vai até 15 de outubro de 2026. Quem fica no Simples e quer recolher IBS e CBS pelo regime regular no primeiro semestre de 2027 tem até 30 de outubro. As duas opções podem ser canceladas de 3 de novembro a 20 de dezembro (Resolução CGSN nº 186/2026, com a redação da Resolução CGSN nº 194/2026).
Acompanhar as datas e os atos. 30 de outubro (cálculos do TCU), 15 de dezembro (fixação pelo Senado), a lei das alíquotas do Seletivo e o ato conjunto que vai definir o calendário do split.
Simule com a sua própria hipótese
Não é preciso esperar o número oficial para fazer as contas. O Planejamento Comercial e o Planejamento Industrial do ZFMLab permitem informar cenários baixo, central e alto de IBS e CBS, além do percentual e do prazo de recuperação dos créditos. O resultado mostra a margem e o custo de capital da espera pelos créditos em cada cenário. Assim, a empresa vê quanto a decisão muda de um cenário para o outro e chega a dezembro com a conta pronta. Fale com a nossa equipe.
Base legal: Constituição Federal, arts. 150, 153 e 156-A; ADCT, arts. 92-B e 125 a 133; Lei Complementar nº 214/2025, com as alterações da Lei Complementar nº 227/2026; Lei Complementar nº 123/2006, art. 21, § 3º-A; Resolução CGSN nº 186/2026, com a redação da Resolução CGSN nº 194/2026; Portaria Conjunta MF/CGIBS nº 14/2026; Ato Conjunto RFB/CGIBS nº 2/2026; Manual de Operações do Split Payment; comunicado da Receita Federal de setembro de 2026 sobre os testes do split; cronograma da alíquota de referência publicado pelo TCU.
