O que passa pela Suframa depois da reforma tributária
Atualizado: há 3 dias
Texto de 13 de outubro de 2026. Será atualizado quando forem publicados o ato conjunto da Receita Federal, da Suframa e do Comitê Gestor do IBS, a resolução do Conselho de Administração da Suframa sobre a análise dos projetos, a portaria interministerial dos processos produtivos básicos e o rito do incidente de verificação.
Em 1 minuto: na reforma, quem cobra o tributo é o fisco. A Receita Federal cobra a CBS; os Estados e os Municípios cobram o IBS, com o Comitê Gestor. A Suframa não cobra nenhum dos dois. Mas o benefício da Zona Franca de Manaus depende de três coisas que passam por ela. A porta: a inscrição e o projeto aprovado, onde o bem recebe a faixa de 55% a 100% do crédito presumido de IBS. O carimbo: o internamento, que prova que o bem entrou na Zona Franca, em até 120 dias da nota. Sem ele, o fornecedor de fora paga o tributo que a remessa não pagou. E a fiscalização dos compromissos: o processo produtivo básico e os investimentos em pesquisa e desenvolvimento. Quando a Suframa bloqueia uma inscrição ou comunica um descumprimento, cada fisco suspende ou cancela o incentivo do seu tributo. Parte dessas regras ainda espera ato conjunto.

Sumário
O tributo é do fisco, o fato é da Suframa
A reforma extinguiu o ICMS, o PIS e a Cofins e, com eles, a maior parte dos benefícios estaduais do país. A Zona Franca de Manaus foi a exceção escrita na Constituição: a lei dos novos tributos tinha de manter o diferencial competitivo da região (ADCT, art. 92-B). A Lei Complementar nº 214/2025 fez isso nos arts. 440 a 457, e os regulamentos da CBS (Decreto nº 12.955/2026) e do IBS (Resolução CGIBS nº 6/2026) disseram como.
Quem administra os dois tributos novos são três fiscos:
A Receita Federal do Brasil, que fiscaliza e lança a CBS (Decreto 12.955, art. 552) e cuida da aduana;
Os Estados e os Municípios, que fiscalizam o IBS e, na Zona Franca, fazem o desembaraço e a vistoria das cargas que chegam de fora;
O Comitê Gestor do IBS (CGIBS), que regulamenta o IBS e assina com a Receita os atos conjuntos.
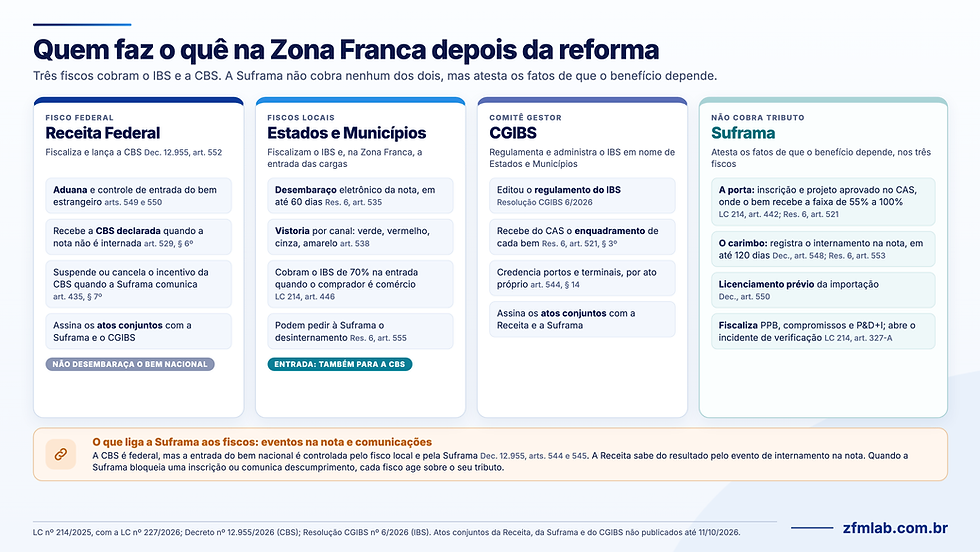
A Superintendência da Zona Franca de Manaus (Suframa) não está nessa lista. Ela não lança tributo, não apura imposto e não decide crédito. Mas o benefício da Zona Franca depende de fatos que só ela atesta, e o que ela registra ou comunica liga e desliga o benefício nos três fiscos. São três papéis:
A porta. Quem tem direito aos incentivos: a inscrição no cadastro da Suframa e, para a indústria, o projeto aprovado no Conselho de Administração da Suframa (CAS). É no projeto que o bem recebe a faixa do crédito presumido de IBS.
O carimbo. Se o bem de fato entrou na Zona Franca: o internamento, que a Suframa registra na nota depois do desembaraço feito pelo fisco local. Sem ele, a alíquota zero da remessa cai.
A fiscalização dos compromissos. Se a empresa cumpriu o processo produtivo básico, os investimentos em pesquisa, desenvolvimento e inovação e o resto do que prometeu no projeto (LC 214, art. 327-A).
Um detalhe ajuda a entender o desenho. A CBS é um tributo federal, e a remessa de um bem nacional para a Zona Franca sai com CBS zero. Mas quem controla se esse bem entrou são os fiscos estadual e municipal do destino e a Suframa, não a Receita Federal (Decreto 12.955, arts. 544 e 545). A Receita fica sabendo pelos eventos registrados na nota. Na Zona Franca, o fato que sustenta o benefício federal é atestado por quem não cobra o tributo federal.
Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
A porta: inscrição e projeto
Para usar os incentivos da Zona Franca, a empresa precisa estar no cadastro da Suframa. A lei separa dois casos (LC 214, art. 442; Decreto 12.955, art. 435; Resolução CGIBS 6, art. 435):
Comércio, serviços e indústria não incentivada: basta a inscrição específica no cadastro da Suframa;
Indústria incentivada: inscrição e projeto técnico-econômico aprovado pelo CAS, com base no processo produtivo básico (PPB), o conjunto mínimo de etapas de fabricação exigido para cada produto.
Quem participa mudou. A análise técnica dos projetos que vão ao CAS é feita pela Suframa com os órgãos de finanças e de desenvolvimento do Estado do Amazonas e dos Municípios da Zona Franca, na forma de uma resolução do próprio CAS. O PPB continua fixado pelos ministros do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) e da Ciência, Tecnologia e Inovação (MCTI), mas a análise técnica passa a ser conjunta entre os dois ministérios, a Suframa, o Estado e os Municípios, na forma de portaria interministerial. No fim, o Estado do Amazonas e o Município de Manaus se manifestam formalmente sobre cada projeto e cada PPB (Decreto 12.955, art. 435, §§ 2º a 5º; LC 214, art. 442, parágrafo único).
Em apresentação ao setor produtivo em 28 de agosto de 2026, a Suframa anunciou que trabalha nessa regulamentação. A resolução do CAS e a portaria interministerial não haviam sido publicadas na data deste texto.
E quem já está lá? Continuam valendo a inscrição ativa, os projetos aprovados e não cancelados e os PPBs já fixados (Decreto 12.955, art. 435, § 6º). Os projetos, porém, terão de ser convalidados pelo CAS, com as adequações à lei nova, nos prazos de um ato conjunto da Receita Federal, da Suframa e do CGIBS. Esse ato também não havia sido publicado.

Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
O enquadramento que decide o crédito presumido
Quando a indústria incentivada vende o que fabrica, recebe um crédito presumido de IBS calculado sobre o saldo devedor do período. O percentual depende do tipo de bem (LC 214, art. 450, § 1º; Resolução CGIBS 6, art. 521, § 1º):
Tipo de bem | Crédito presumido de IBS |
Bem de consumo final | 55% |
Bem de capital | 75% |
Bem intermediário | 90,25% |
Bem de tecnologia da informação e comunicação (TIC) e produtos que tinham crédito-estímulo de ICMS de 100% | 100% |
Quem diz em que linha o bem está é o CAS, na aprovação ou na atualização do projeto, e a decisão é informada ao CGIBS (Resolução CGIBS 6, art. 521, § 3º). Duas regras completam o desenho. Um bem que pode ser intermediário ou final, conforme o destino, é aprovado com os dois enquadramentos (§ 4º). E o enquadramento de TIC prevalece sobre os outros (§ 5º).
A CBS não tem faixas. O crédito presumido de CBS é de 6% do valor da operação nos produtos do art. 454 da lei e de 2% nos demais (LC 214, art. 450, § 2º; Decreto 12.955, art. 531).
Para ver o peso do enquadramento, imagine um mês com saldo devedor de IBS de R$ 30.000:
Enquadramento no projeto | Crédito presumido | IBS a recolher |
Consumo final (55%) | R$ 16.500 | R$ 13.500 |
Bem de capital (75%) | R$ 22.500 | R$ 7.500 |
Bem intermediário (90,25%) | R$ 27.075 | R$ 2.925 |
TIC (100%) | R$ 30.000 | zero |
A diferença entre a primeira e a última linha é de R$ 13.500 por mês, e ela não nasce na nota fiscal nem na apuração. Nasce no projeto. Quem vai formar preço contando com 90,25% precisa conferir antes se o projeto diz isso. E quem passa a vender o mesmo produto como componente para outra indústria precisa atualizar o projeto, não só a nota.
O carimbo: a viagem da nota até o internamento
Este é o papel da Suframa que mais toca quem está fora da Zona Franca.
Um fornecedor de São Paulo que vende um bem industrializado nacional para uma empresa habilitada em Manaus emite a nota com IBS e CBS zero e mantém os créditos das compras dele (LC 214, art. 445; Decreto 12.955, art. 529; Resolução CGIBS 6, art. 516). A condição começa na própria nota: ela precisa trazer, em campo específico, o número da inscrição do destinatário na Suframa.
Depois, a viagem tem três etapas, cada uma com um responsável:
Desembaraço, pelo fisco local. O comprador de Manaus apresenta a nota para desembaraço eletrônico às administrações estadual e municipal em até 60 dias da emissão, prorrogáveis até 180 (Resolução CGIBS 6, art. 535). Na chegada, o transportador, o porto ou a companhia aérea também apresentam a documentação (art. 536).
Vistoria, pelo fisco local. Um sistema de parametrização escolhe o canal de cada carga: verde, sem exame; vermelho, exame documental; cinza, exame documental e físico; amarelo, carga em trânsito (art. 538). A vistoria pode ser no porto, no terminal ou no estabelecimento do destinatário (arts. 540 a 544).
Internamento, pela Suframa. Concluído o desembaraço, a Suframa registra na nota o evento de internamento. É esse registro que comprova que o bem entrou (Decreto 12.955, art. 548; Resolução CGIBS 6, art. 553).
O prazo para o internamento é de 120 dias da emissão da nota. Pode ir a 210 dias, com pedido justificado à Suframa, feito pelo fornecedor ou pelo comprador antes de vencer o prazo original (Decreto 12.955, art. 529, §§ 6º e 7º; Resolução CGIBS 6, art. 516, §§ 6º e 7º).
Exemplo: a nota que não foi internada
As alíquotas deste exemplo são hipotéticas: 26,5% no total, com IBS de 17,7% e CBS de 8,8%, no regime de 2033. A alíquota de referência ainda depende de resolução do Senado.
A Empresa A, de São Paulo, vende R$ 100.000 de insumo para a Empresa B, indústria incentivada em Manaus. A nota sai com IBS e CBS zero e com a inscrição da Empresa B na Suframa.
Internamento registrado em 120 dias | Sem internamento em 120 dias, sem prorrogação | |
Empresa A, fornecedora | Mantém os créditos das compras dela | Declara R$ 17.700 de IBS e R$ 8.800 de CBS, com acréscimos legais |
Empresa B, indústria de Manaus | Recebe R$ 7.500 de crédito presumido de IBS (7,5%) | Não recebe o presumido; se já usou, estorna |
Quem recebe o tributo | Ninguém: a remessa é zero | A CBS vai para a Receita Federal; o IBS, para Estados e Municípios |
O fundamento está no Decreto 12.955, art. 529, § 6º, na Resolução CGIBS 6, art. 516, § 6º, e art. 518, §§ 5º e 6º, e na LC 214, art. 447, §§ 1º e 2º. A Empresa A declara o tributo por um evento de "não internamento" registrado na própria nota. Como a conta é dividida entre as duas empresas é assunto de contrato. A lei só diz quem declara.
Há também uma multa própria para quem descumpre as obrigações do controle de entrada na Zona Franca, inclusive o desembaraço e a vistoria: 66% do "tributo de referência" (LC 214, art. 341-G, XXI). No regime pleno, o tributo de referência é a alíquota de referência aplicada sobre o valor da operação, e é calculado mesmo quando a operação tem alíquota zero (§ 5º). Num controle feito para operações com alíquota zero, a multa não some porque o tributo é zero.
Quando o comprador é comércio
Se a Empresa B fosse uma loja ou um distribuidor, e não uma indústria incentivada, a remessa sairia com zero do mesmo jeito. Mas o IBS seria cobrado da Empresa B na entrada no Amazonas, a 70% da alíquota normal, com direito a crédito (LC 214, art. 446). A data dessa entrada é a da apresentação da nota ao desembaraço (Resolução CGIBS 6, art. 517, § 2º).
Depois do internamento: os 5 anos
O bem internado não fica livre para sempre. A Resolução CGIBS 6 chama de "desinternamento" a saída do bem para fora da área, por venda, transferência, locação, comodato, doação ou arrendamento, em até 5 anos do internamento, e manda estornar o crédito presumido nesse caso (art. 554). Não é desinternamento a saída para encomenda, feira, conserto, revisão, limpeza ou recondicionamento, se o bem voltar em até 180 dias. E o fisco local pode pedir à Suframa o desinternamento de um bem quando a nota ou o desembaraço for cancelado ou houver indício de fraude (art. 555).
Um ponto fica em aberto. A lei manda estornar o crédito presumido quando o bem é revendido ou transferido para fora da Zona Franca, sem falar em prazo (LC 214, art. 447, § 2º, II), e o art. 518, § 6º, II, da própria Resolução repete a regra sem prazo. Há duas leituras. Na primeira, os 5 anos definem só o procedimento de desinternamento na Suframa, e o estorno da lei vale a qualquer tempo. Na segunda, depois de 5 anos o bem sai sem estorno. Os textos não resolvem a questão de forma direta.
E o bem importado
Na importação, a Suframa entra antes da chegada. A empresa habilitada precisa de licenciamento prévio da Suframa para usar os benefícios de IBS e CBS na importação, e isso não afasta a fiscalização aduaneira da Receita Federal (Decreto 12.955, art. 550; Resolução CGIBS 6, art. 557). No controle de entrada do bem estrangeiro, ao contrário do nacional, a Receita atua junto com a Suframa e os fiscos estadual e municipal (Decreto 12.955, art. 549).

Fonte: elaboração ZFMLab.
Clique ou toque na imagem para ampliar.
A fiscalização dos compromissos
A Lei Complementar nº 227/2026 acrescentou à LC 214 um artigo só sobre a Suframa. O art. 327-A diz que, na Zona Franca e nas Áreas de Livre Comércio, a Suframa exercerá, "exclusivamente por meio de seus servidores efetivos", a fiscalização:
do cumprimento do PPB e dos outros compromissos assumidos na aprovação do projeto;
dos investimentos em pesquisa, desenvolvimento e inovação (P&D+I);
e, "sem prejuízo das competências das administrações tributárias", do ingresso de bens e serviços.
O § 1º manda a Suframa comunicar os fiscos federal, estaduais, distrital e municipais sempre que constatar descumprimento. O § 2º permite que esses fiscos e outros órgãos públicos peçam, de forma fundamentada, que a Suframa abra um incidente de verificação do PPB, dos compromissos do projeto ou dos investimentos em P&D+I. O ingresso de bens não está no incidente. O § 3º foi vetado.
A palavra "exclusivamente" admite duas leituras:
Leitura literal: "exclusivamente" qualifica o meio. A Suframa só pode fiscalizar por servidores efetivos, sem terceirizados ou cargos em comissão. O artigo, por essa leitura, não diz que outros órgãos estão impedidos.
Leitura sistemática: a ressalva das competências do fisco aparece só no ingresso de bens. E o § 2º faz o fisco pedir à Suframa, em vez de verificar ele mesmo. Juntos, os dois pontos indicam que a verificação do PPB, dos compromissos e da P&D+I cabe só à Suframa.
O que não depende de leitura é o efeito da comunicação. Quando a Suframa informa os fiscos federal, estadual e municipal, cada um age sobre o seu tributo, a Receita Federal sobre a CBS (Decreto 12.955, art. 435, § 7º):
Inscrição bloqueada: os incentivos ficam suspensos até a regularização;
Licenciamento de importação suspenso: os incentivos da importação ficam suspensos até sanar a inadimplência;
Incentivos do bem suspensos ou cancelados: o fisco suspende ou cancela também;
Incentivo usado indevidamente: o fisco exige o tributo do período;
Descumprimento do PPB, de compromisso do projeto ou de P&D+I: comunicado ao fisco.
Além disso, a cada semestre a Suframa entrega aos fiscos os relatórios de acompanhamento dos projetos, que o decreto chama de "pareceres de acompanhamento" (art. 435, § 8º).
A Suframa anunciou, na mesma apresentação de agosto, que regulamenta o incidente de verificação, o controle de entrada e as vistorias. Até a data deste texto não havia ato oficial com o rito do incidente: prazo, defesa e efeitos.
Nas Áreas de Livre Comércio
As Áreas de Livre Comércio do Acre, do Amapá, do Amazonas, de Rondônia e de Roraima seguem o mesmo desenho: inscrição para o comércio e os serviços, inscrição e projeto aprovado no CAS para a indústria, o mesmo internamento e a mesma fiscalização do art. 327-A. Há duas diferenças (LC 214, art. 460). O projeto industrial exige que a matéria-prima de origem regional prevaleça na composição do produto, com critérios definidos pela Suframa. E quem é ouvido na aprovação é o Poder Executivo do Estado da área.
O que ainda não tem ato publicado
O que falta | O que vai definir | Onde está previsto |
Ato conjunto da Receita Federal, da Suframa e do CGIBS | Prazos da convalidação dos projetos; prazos e forma das comunicações ao fisco; etapas do internamento; controle do bem estrangeiro | Decreto 12.955, arts. 435, 546 e 549; Resolução CGIBS 6, arts. 435 e 552 |
Resolução do CAS | Como Suframa, Estado e Municípios analisam os projetos | Decreto 12.955, art. 435, § 2º |
Portaria interministerial do MDIC e do MCTI | Como é feita a análise conjunta dos PPBs | Decreto 12.955, art. 435, § 3º |
Ato do CGIBS | Credenciamento de portos, terminais e transportadores | Resolução CGIBS 6, art. 544, § 14 |
Rito do incidente de verificação | Prazo, defesa e efeitos | Anunciado pela Suframa em 28/08/2026; não há ato oficial |
O que fazer agora
Se você vende para a Zona Franca: confira se a inscrição do cliente na Suframa está ativa, preencha o número dela no campo próprio da nota e acompanhe o internamento de cada nota até os 120 dias. Se a carga atrasar, peça a prorrogação à Suframa antes do vencimento. Depois do prazo, não há o que pedir.
Se você compra de fora e está na Zona Franca: apresente a nota ao desembaraço em até 60 dias, acompanhe a vistoria quando o canal pedir e registre o evento do crédito presumido em cada item da nota. Controle o prazo de 5 anos de cada bem antes de vender ou transferir para fora.
Se você é indústria incentivada: confira a faixa de cada produto no projeto antes de contar com ela no preço; mantenha documentados o cumprimento do PPB e os investimentos em P&D+I; acompanhe o ato de convalidação dos projetos.
Em qualquer caso: mantenha a inscrição ativa. Inscrição bloqueada suspende os incentivos nos três fiscos.
Faça a conta com os números da sua empresa
Os números deste texto são de empresas inventadas, com alíquota hipotética. No ZFMLab, o Planejamento Industrial calcula a apuração da indústria incentivada a partir da faixa do produto, de consumo final a TIC, e mostra quanto cada enquadramento vale no caixa. O Comparador de Compras na Zona Franca compara propostas de fornecedores de várias regiões e do exterior com o crédito presumido de 7,5% ou 13,5% de cada rota. Os módulos não acompanham prazos de desembaraço, internamento ou desinternamento: isso continua sendo controle da empresa, nota por nota.
Sua empresa pensa em produzir em Manaus? Veja como fazemos a conta de Manaus contra o resto do país e o projeto que a Suframa exige: Investir na Zona Franca de Manaus.
Base legal: ADCT, art. 92-B; Lei Complementar nº 214/2025, com as alterações da Lei Complementar nº 227/2026, arts. 327-A, 341-G, 440 a 457 e 460; Decreto nº 12.955/2026, arts. 435, 529, 531, 543 a 550, 552 e 556; Resolução CGIBS nº 6/2026, arts. 435, 516 a 518, 521, 532 a 557 e 570. Os exemplos usam alíquotas e valores hipotéticos, referem-se a 2033 e não constituem recomendação para uma empresa específica. O ato conjunto da Receita Federal, da Suframa e do CGIBS, a resolução do CAS, a portaria interministerial dos PPBs e o rito do incidente de verificação não haviam sido publicados na data deste texto.


